
ДЕНЬГИ ЕСТЬ. ГДЕ СПРОС?
Макроэкономическая стабильность и избыток банковской ликвидности пока не достаточны для ускорения экономического роста в Азербайджане
Автор: Нурлана ГУЛИЕВА
К концу октября 2026 года в азербайджанской экономике сложилась ситуация, при которой устойчивость внешних финансовых показателей сочетается с умеренными темпами внутреннего роста. Значительный профицит внешней торговли, увеличение валютных резервов и избыток ликвидности в банковской системе создают благоприятный макроэкономический фон.
Однако эти преимущества пока не трансформируются в сопоставимое ускорение экономической активности. На заседании 29 октября Центральный банк Азербайджана (ЦБА) вновь сохранил учетную ставку на уровне 6,5%, подтвердив приоритет ценовой стабильности.
Между тем все более актуальным становится вопрос о том, насколько возможности денежно-кредитной политики способны стимулировать экономику в ситуации, когда у банков достаточно свободных средств, но спрос на них остается ограниченным.
Осторожность в условиях инфляции
Решение Центрального банка сохранить параметры процентного коридора без изменений стало отражением относительно устойчивой, но неоднозначной макроэкономической ситуации. Учетная ставка осталась на уровне 6,5%, нижняя граница процентного коридора - 5%, верхняя - 7,5%. При принятии решения регулятор учитывал динамику общей и базовой инфляции, инфляционные ожидания, положение на валютном рынке, ликвидность банковского сектора и тенденции в мировой денежно-кредитной политике.
Текущая инфляционная динамика не дает оснований говорить о необходимости экстренных мер. В сентябре годовая инфляция составила 5,5%, снизившись по сравнению с августом на 0,2 процентного пункта. Показатель остается в пределах целевого диапазона ЦБА - 4±2%. Базовая инфляция, рассчитываемая без учета отдельных товаров и услуг с высокой волатильностью цен и регулируемых компонентов, составила 4,9%. Это позволяет регулятору оценивать текущую динамику цен как соответствующую базовому прогнозному сценарию.
Вместе с тем структура инфляции свидетельствует о сохраняющейся неравномерности ценового давления. Продовольственные товары, алкогольные напитки и табачные изделия за год подорожали на 6,9%, платные услуги - на 5,1%, непродовольственные товары - на 3,6%. Таким образом, наиболее ощутимый рост цен наблюдается в категории, занимающей значительное место в повседневных расходах населения. Даже при сохранении общего индекса в пределах целевого диапазона различия между товарными группами могут влиять на восприятие инфляции домохозяйствами.
Октябрьский прогноз ЦБА предусматривает инфляцию на уровне 5,9% по итогам как 2026 года, так и 2027-го. По сравнению с июльскими оценками прогноз на текущий год снижен на 0,2 процентного пункта, тогда как на следующий повышен на 0,1 пункта.
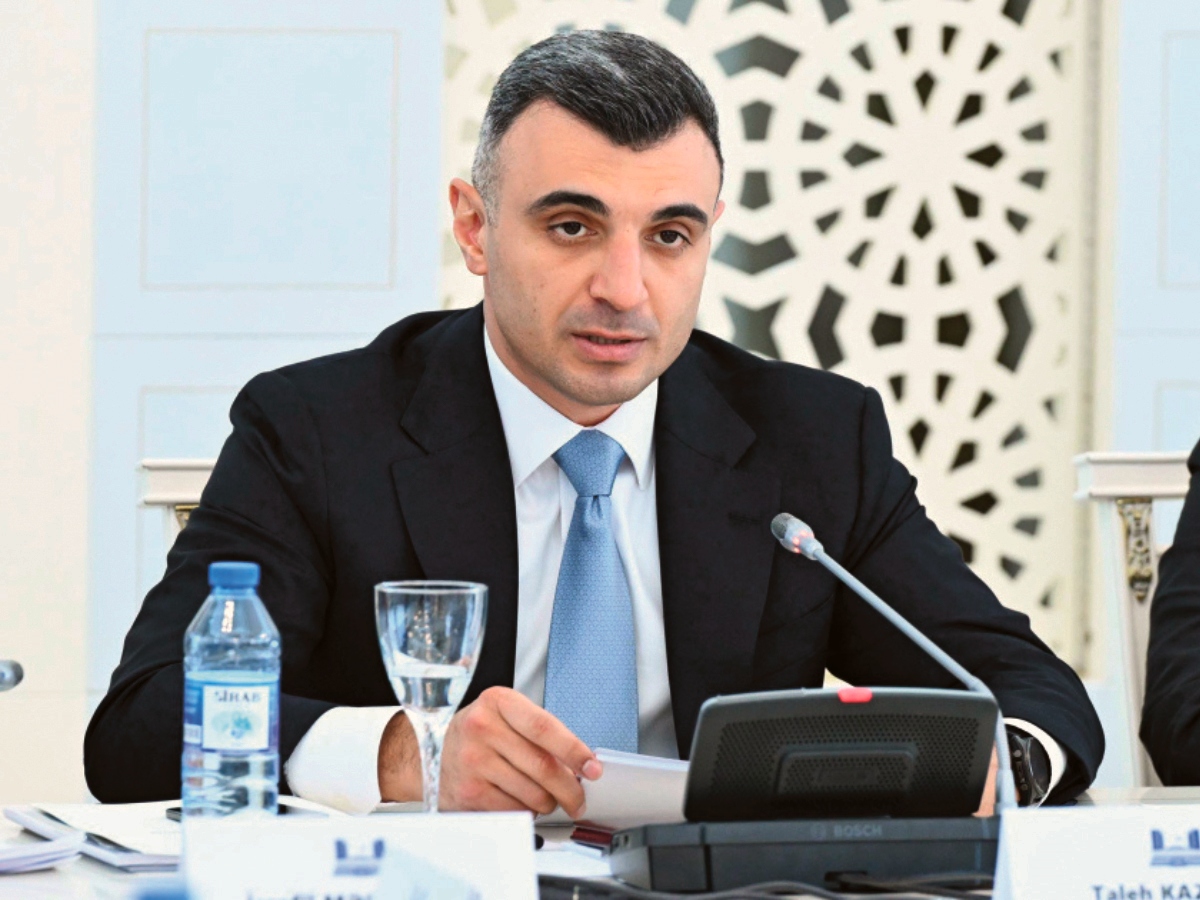
Одной из особенностей нынешнего инфляционного процесса остается существенная роль внешних факторов. На пресс-конференции председатель ЦБА Талех Кязимов обратил внимание на влияние мировых цен на энергоносители и продовольствие, а также инфляции в странах - торговых партнерах Азербайджана. Повышение стоимости импортируемой продукции и услуг может переноситься на внутренний рынок даже при относительно сдержанном росте внутреннего спроса.
В этих условиях важным фактором сдерживания импортируемой инфляции становится валютная стабильность. Динамика номинального эффективного курса маната, отражающего его положение относительно валют основных торговых партнеров, влияет на то, насколько изменения зарубежных цен передаются внутреннему рынку. Именно поэтому оценка инфляционных перспектив тесно связана с состоянием платежного баланса и валютного рынка.
По оценке ЦБА, при действующих параметрах бюджетной и денежно-кредитной политики внутренний спрос не должен создавать значительного дополнительного инфляционного давления. Такая оценка позволяет регулятору не прибегать к ужесточению политики, но одновременно оставляет основания для осторожности в вопросе ее дальнейшего смягчения.
Экономика на пониженной скорости
На фоне относительно стабильной инфляционной ситуации темпы экономического роста остаются умеренными. По данным Госкомитета статистики, за январь-сентябрь 2026 года в Азербайджане произведено ВВП на 102 млрд манатов, что в реальном выражении на 1,5% превышает показатель аналогичного периода прошлого года. При этом добавленная стоимость в нефтегазовом секторе сократилась на 1,2%, тогда как в ненефтегазовой экономике увеличилась на 2,6%.
Таким образом, положительная динамика экономики обеспечивается, прежде всего, ненефтегазовыми направлениями, однако их рост пока недостаточен для существенного ускорения общего показателя ВВП.
Т.Кязимов сообщил, что ЦБА прогнозирует рост экономики по итогам 2026 года на уровне 1,3%, а в 2027-м - на 2,3%. Для ненефтегазового ВВП ожидаются более высокие показатели - соответственно 2,8% и 4,3%. По словам главы регулятора, прогнозы по ненефтяному сектору были пересмотрены в сторону повышения. Это означает, что ЦБА рассчитывает на постепенное оживление внутренней экономической активности, хотя общий рост ВВП, согласно представленным оценкам, останется умеренным.
Вместе с тем состояние внешнего сектора продолжает обеспечивать Азербайджану существенный запас макроэкономической устойчивости. По данным Государственного таможенного комитета, положительное сальдо внешней торговли за январь-сентябрь достигло $10,5 млрд. Профицит внешней торговли означает, что стоимость экспортированных товаров превышает стоимость импорта, формируя благоприятные условия для поступления иностранной валюты.
С учетом высоких цен на основные экспортные товары и положительных тенденций в ненефтегазовом экспорте товаров и услуг ЦБА пересмотрел в сторону повышения прогноз профицита счета текущих операций платежного баланса. На 2026 год он составляет $8,5 млрд, или более 10% ВВП, на 2027-й - $5,4 млрд, что превышает 6% ВВП. Ранее регулятор ожидал соответственно $6,1 млрд и $5,2 млрд.
Таким образом, внешнеэкономическая позиция страны оценивается более благоприятно, чем предполагалось летом. При этом ожидаемое сокращение профицита в 2027 году показывает, что сохранение положительного сальдо не обязательно означает неизменность масштабов валютных поступлений.
Положительные показатели платежного баланса поддерживают валютный рынок и способствуют накоплению резервов. К концу сентября официальные валютные резервы Центрального банка достигли $15,4 млрд, увеличившись за девять месяцев на 33,4%. Совокупные стратегические валютные резервы страны, по данным Госкомстата, составили около $89,4 млрд.
Укрепление резервной позиции имеет особое значение в условиях внешней неопределенности. Валютные накопления расширяют возможности реагирования на неблагоприятные изменения мировой конъюнктуры и поддерживают доверие к устойчивости финансовой системы.
На валютном рынке в течение года предложение заметно превышало спрос. За девять месяцев обменные пункты приобрели у клиентов наличной иностранной валюты на $759 млн больше, чем продали. Одновременно продолжилось снижение долларизации вкладов населения: за 12 месяцев ее уровень сократился на 3,3 процентного пункта, достигнув в сентябре 25,7%.
Такая динамика свидетельствует об изменении структуры валютных предпочтений вкладчиков и снижении спроса на иностранную валюту в соответствующем сегменте рынка. Вместе с тем оценивать причины этих изменений следует комплексно - с учетом процентных ставок по депозитам, валютных ожиданий населения и общей ситуации в финансовом секторе.
В условиях превышения предложения иностранной валюты над спросом Центральный банк осуществлял ее покупку. По словам Т.Кязимова, в течение года регулятор приобрел около $3,6 млрд. До конца 2026 года объем дополнительных покупок может составить еще $500 млн - $1 млрд.
Ликвидность без ускорения
Одним из наиболее примечательных показателей, представленных Центральным банком, стал рост структурного профицита ликвидности банковского сектора. На конец сентября он достиг 6,2 млрд манатов, увеличившись в 2,2 раза по сравнению с декабрем прошлого года.
Речь идет о показателе, который ЦБА рассчитывает как разницу между своими обязательствами перед банковской системой и требованиями к банкам, без учета средств, подлежащих хранению в качестве обязательных резервов. Поэтому его нельзя автоматически отождествлять со всей суммой ресурсов, которую банки могут немедленно направить на выдачу новых кредитов.
Тем не менее столь значительный профицит отражает высокую обеспеченность банковской системы ликвидностью. В обычных условиях нехватка денежных ресурсов способна ограничивать кредитную активность, повышать стоимость межбанковских заимствований и усиливать конкуренцию за привлечение депозитов. Нынешняя ситуация отличается тем, что дефицит ликвидности, судя по представленным данным, не является главным сдерживающим фактором.
На пресс-конференции глава ЦБА отдельно остановился на объеме свободных средств банков, которые после выполнения нормативных требований могут использоваться для кредитования. По его словам, на конец сентября такие ресурсы составляли около 4,6 млрд манатов.
Для банковского сектора Азербайджана это существенная сумма. Однако ее наличие не означает, что банки могут автоматически превратить весь объем свободных средств в кредитный портфель. Решение о предоставлении кредита зависит не только от наличия денег, но и от платежеспособности заемщика, качества проекта, ожидаемой доходности и приемлемости риска.
Т.Кязимов связал недостаточное использование свободных ресурсов прежде всего с ограниченным спросом на кредиты. По его оценке, на рынке не хватает новых заемщиков, соответствующих требованиям банков, вследствие чего финансовые учреждения все чаще ориентируются на уже известных клиентов.
Показательным следствием такой ситуации становится увеличение концентрации кредитных портфелей. Когда банки конкурируют за ограниченный круг проверенных заемщиков, суммы кредитов одних и тех же клиентов могут расти быстрее, чем число новых участников кредитного рынка.
При этом конкуренция за существующих клиентов сама по себе является обычной банковской практикой. Проблема возникает в том случае, если она сопровождается недостаточным расширением круга предприятий и граждан, способных получить финансирование на приемлемых условиях.
Центральный банк не согласен с утверждениями о том, что его пруденциальные требования являются препятствием для финансирования реального сектора. Т.Кязимов подчеркнул, что требования к бизнес-кредитованию скорее мягче международной практики, чем строже.
Для управления избыточной ликвидностью Центральный банк использует инструменты стерилизации - временного изъятия свободных денежных средств из банковской системы. Основную роль в этих операциях играют семидневные депозиты банков в ЦБА. На конец сентября их доля в портфеле стерилизационных операций на открытом рынке составляла 66,4%.
Подобный механизм позволяет регулятору воздействовать на условия денежного рынка и удерживать краткосрочные ставки вблизи желаемого уровня. Вместе с тем он ставит перед Центральным банком задачу поддержания баланса между управлением ликвидностью и развитием межбанковского рынка.
С другой стороны, резкое стимулирование кредитной активности само по себе не гарантирует качественного экономического роста. Ускоренное увеличение кредитных портфелей при недостаточном количестве устойчивых проектов способно повысить финансовые риски. Поэтому для регулятора принципиально важно не просто увеличить объемы кредитования, а обеспечить их соответствие платежеспособному спросу и требованиям финансовой устойчивости.
Ключевое значение приобретает способность экономики формировать новые инвестиционные проекты и расширять число предприятий, располагающих достаточными доходами и перспективами развития для привлечения банковского финансирования. В этом процессе роль играют не только процентные ставки, но и общая предсказуемость деловой среды, эффективность инвестиций, производительность и состояние внутреннего спроса.
И в данном случае октябрьское решение Центрального банка отражает стремление сохранить макроэкономическое равновесие и стабильность.
РЕКОМЕНДУЙ ДРУЗЬЯМ:
 7