
BAZAR KAPİTAL AXTARIŞINDA
Ölkədə biznesin birja maliyyələşdirməsi imkanları genişlənir
Müəllif: Nurlanə BÖYÜKAĞAQIZI
Azərbaycanda iqtisadiyyatın maliyyələşdirilməsində əsas rol ənənəvi olaraq bank sektoruna məxsusdur. Lakin özəl sektor inkişaf etdikcə, bank kreditinə alternativ alətlərə - korporativ istiqrazların buraxılmasına, səhm kapitalının cəlb edilməsinə və birjaya çıxışa ehtiyac da artır.
Son tendensiyalar göstərir ki, maliyyə bazarının bu seqmenti tədricən aktivləşir. İki il ərzində Azərbaycanda iki IPO (İlkin Kütləvi Təklif) həyata keçirilib, qiymətli kağızlar bazarı haqqında yeni qanunvericilik hazırlanır, Bakı Fond Birjasının xarici platformalarla əməkdaşlığı genişlənir. Bütün bunlar kapital bazarının biznesin maliyyələşdirilməsində daha böyük rol oynaması və şirkətlərə vəsait cəlb etmək üçün daha geniş mənbə seçimi təqdim etməsi üçün tədricən şərait yaradır.
Banklar üstəgəl birja
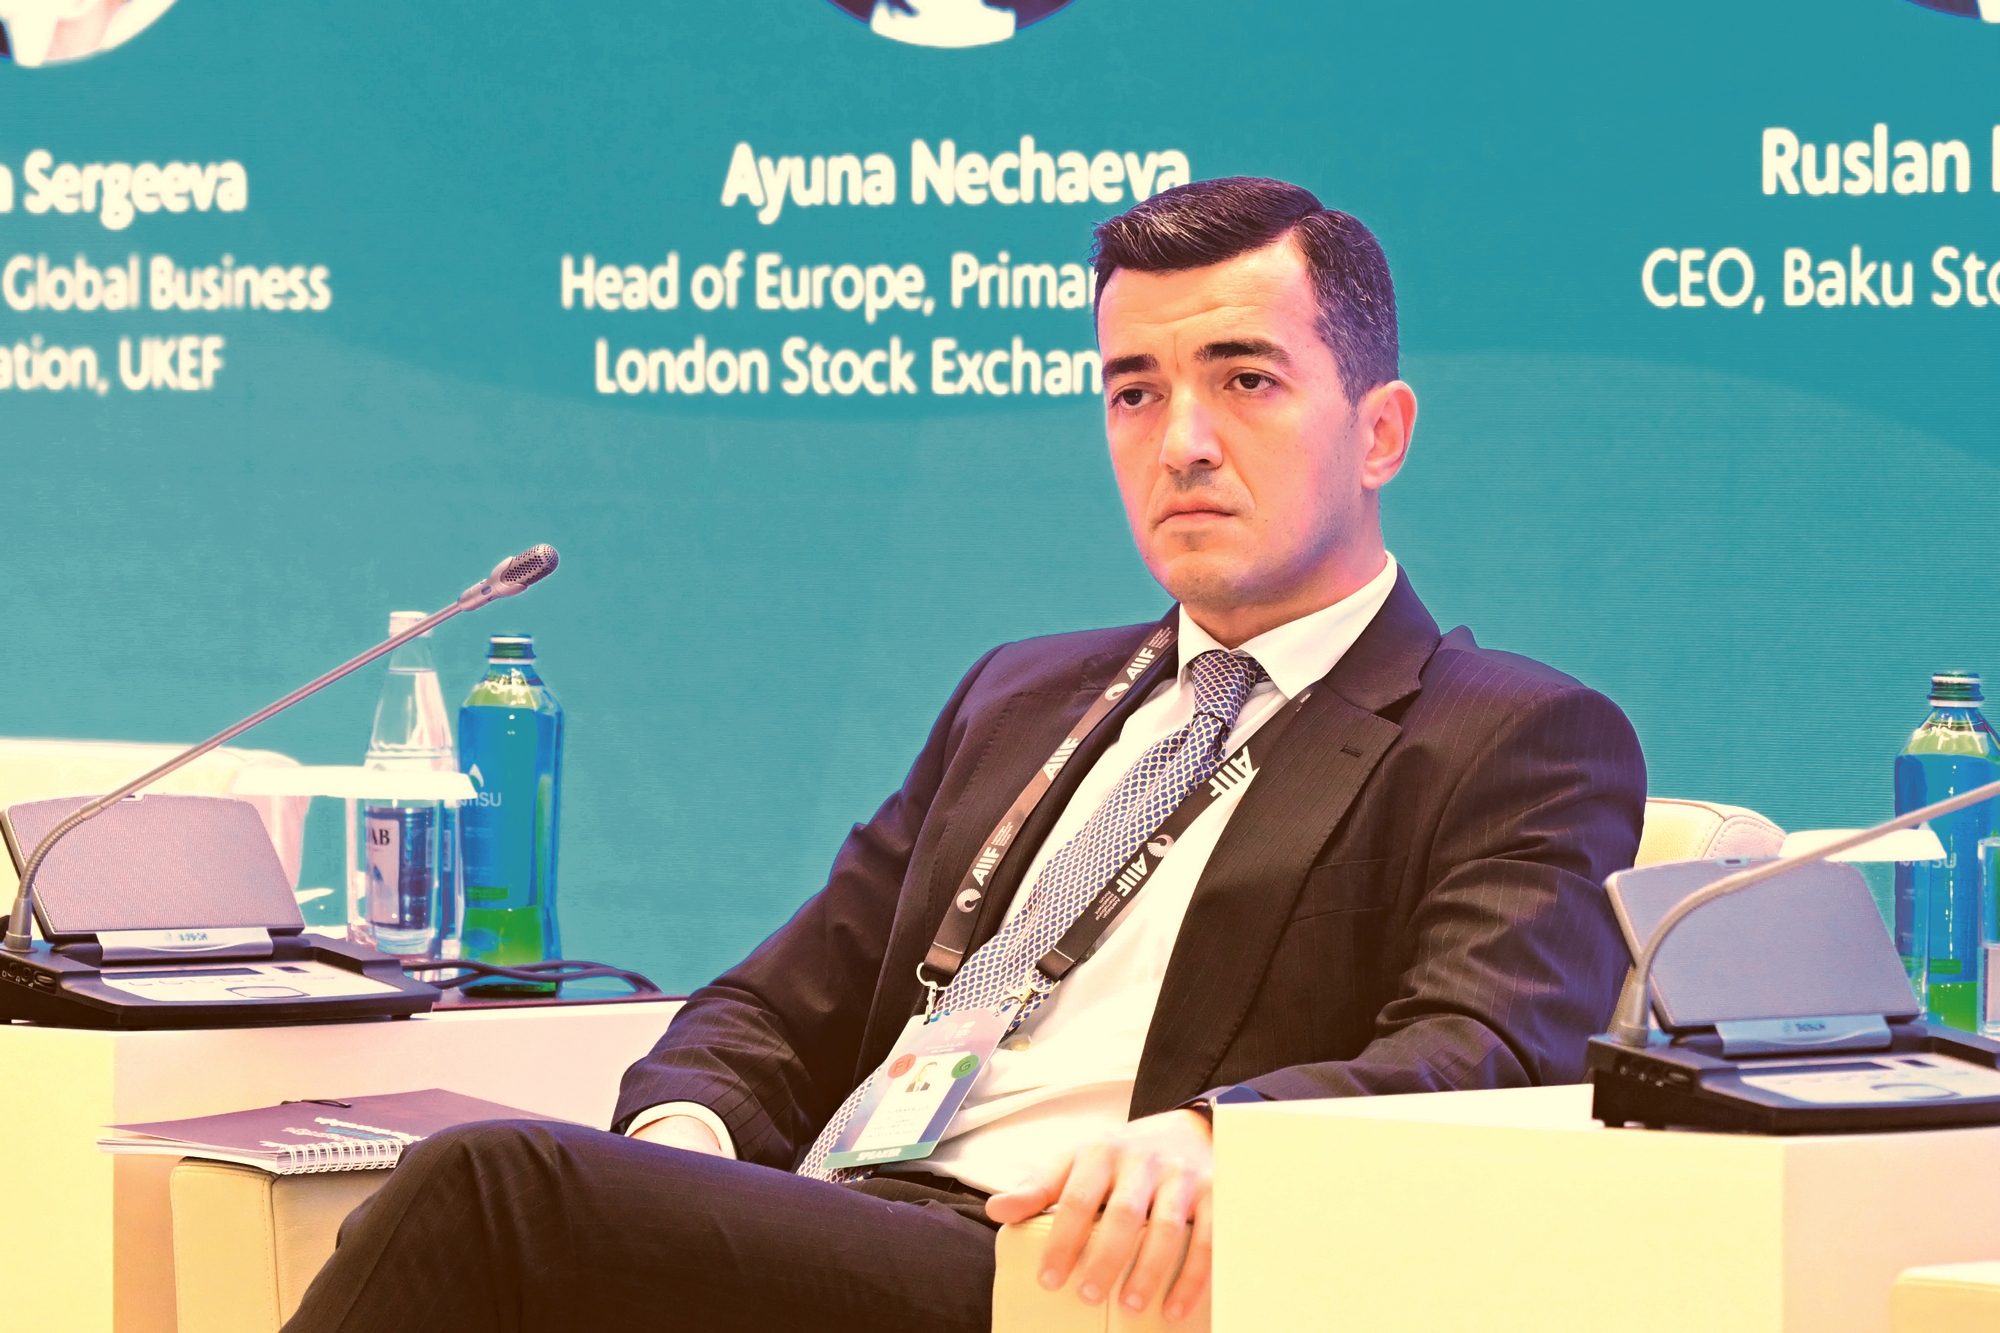
Kapital bazarının gələcək inkişafının, ilk növbədə, öz bazasının genişləndirilməsini tələb etməsini maliyyə bazarının mövcud strukturu kifayət qədər əyani şəkildə sübut edir. Bu barədə müzakirələr II Azərbaycan Beynəlxalq İnvestisiya Forumu (AIIF 2026) zamanı “Kapital bazarları şaxələndirmənin katalizatoru kimi: Böyük Britaniyanın Azərbaycanın iqtisadi artım yoluna baxışı” adlı panel müzakirəsində də aparılıb. Bakı Fond Birjasının (BFB) İdarə Heyətinin sədri Ruslan Xəlilovun qeyd etdiyi kimi, regionun əksər dövlətlərində olduğu kimi, ölkədə də maliyyə sektorunda banklar üstünlük təşkil edir. Nəticədə, qiymətli kağızlar bazarı vasitəsilə birbaşa vəsait cəlb etmək imkanlarından biznes hələ ki, xeyli az istifadə edir.
“Yekun nəticədə kapital bazarı həm təklif, həm də tələb tərəfdən müəyyən çətinliklərlə üzləşir. Beləliklə, qarşımızda təkcə Azərbaycanla məhdudlaşmayan, həm də regionun bütün ölkələri üçün aktual olan kapital bazarı əsaslarının inkişaf etdirilməsi vəzifəsi durur”, - R.Xəlilov qeyd edib.
Bazarın hazırkı strukturu bu qiymətləndirməni təsdiqləyir. BFB-nin məlumatına görə, 2026-cı ilin birinci yarısında listinq kapitallaşmasının 99%-i maliyyə qurumlarının payına düşüb, üstəlik, ümumi bazar dəyərinin təxminən 91%-ni cəmi səkkiz təşkilat təmin edib. İlkin və təkrar səhm bazarlarının miqyasları da nəzərəçarpacaq dərəcədə fərqlənir: yanvar-iyun aylarında onların dövriyyəsi müvafiq olaraq 51,7 və 8,8 milyon manat təşkil edib. Başqa sözlə, məsələ artıq yalnız yeni emitentlərin yaranmasında deyil, həm də qiymətli kağızların daha aktiv dövriyyəsini təmin edə biləcək şirkətlər və investorlar dairəsinin genişləndirilməsindədir.
Bununla yanaşı, bu halda bank sektoru və kapital bazarını bir-birinə qarşı qoymaq olmaz. BFB-nin analitiki Nərmin Bayramlının vurğuladığı kimi, birjada onlara maliyyə sisteminin bir-birini tamamlayan seqmentləri kimi baxırlar. Üstəlik, yüksək bank likvidliyi potensial olaraq qiymətli kağızlar bazarının inkişafı üçün də əlavə imkanlar yaratmağa, xüsusən də yeni istiqraz buraxılışlarını stimullaşdırmağa qadirdir.
Maraqlıdır ki, məcburi ehtiyatlar nəzərə alınmadan bank sektorunun struktur likvidlik profisiti avqustun sonuna 6,3 milyard manata çatıb və ötən ilin sonu ilə müqayisədə 2,2 dəfə artıb. Eyni zamanda qiymətli kağızlar bazarının özü də tədricən dəyişir. R.Xəlilovun sözlərinə görə, son iki il ərzində Azərbaycanda iki IPO həyata keçirilib ki, o, bunları yerli səhm və kapital bazarının inkişafının mühüm mərhələsi adlandırıb.
Lakin birjanın biznes tərəfindən daha fəal istifadə olunan maliyyələşmə mənbəyinə çevrilməsi üçün həm keyfiyyətli alətlər təklifinin, həm də investor bazasının genişləndirilməsi zəruridir. Məhz buna görə də növbəti vəzifə maliyyə resurslarının mövcudluğundan daha çox, onların böyük bir hissəsinin kapital bazarı alətləri vasitəsilə real sektora yönəldilməsinə imkan verən mexanizmlərin yaradılmasından ibarətdir.
Biznesi birjaya gətirmək
Bazarın genişləndirilməsi isə biznesin özünün fəal iştirakı olmadan qeyri-mümkündür. Burada BFB-nin qarşısında çətin bir vəzifə durur: şirkətlərə təkcə yeni alətlər təklif etmək deyil, həm də ənənəvi maliyyələşdirmə mənbələri ilə müqayisədə vəsaitlərin kapital bazarı vasitəsilə cəlb edilməsinin üstünlüklərini göstərmək lazımdır.
R.Xəlilovun fikrincə, inkişaf etməkdə olan bazarlar üçün iş eyni vaxtda üç istiqamətdə aparılmalıdır. Birincisi, bazara çıxışı təmin edən texnologiyaların və infrastrukturun yaradılması, ikincisi, etimadın möhkəmləndirilməsi və investorların cəlb edilməsi üçün şəffaflığın və etibarlılığın artırılması, üçüncüsü, bazar iştirakçılarının maliyyə savadlılığının və məlumatlılığının yüksəldilməsidir. Lakin yekun uğur göstəricisi bu dəyişikliklərin bazara daha çox real sektor şirkətlərini gətirə bilməsi və investisiya şirkətləri xidmətlərini və anderraytinqi (risk qiymətləndirməsi) maliyyələşdirməni cəlb etməyin ümumi bir yoluna çevirə bilməsidir.
Bu istiqamətdə artıq müəyyən işlər görülür. “Listing Advisory” proqramı çərçivəsində son üç ildə BFB 80-dən çox Azərbaycan şirkəti ilə görüşlər keçirərək, onları kapital bazarının imkanları ilə tanış edib. Bəzi potensial emitentlər üçün birja tədqiqatlar aparıb və konsaltinq dəstəyi göstərib. Lakin R.Xəlilovun qeyd etdiyi kimi, belə fərdi iş bazarın inkişafının fundamental modeli ola bilməz. Əsas vəzifə elə bir infrastruktur yaratmaqdır ki, orada birjaya çıxış biznes üçün təbii maliyyə həllinə çevrilsin.
Hazırlanan yeni “Qiymətli kağızlar bazarı haqqında” qanun bu işdə mühüm rol oynamalıdır. BFB rəhbərinin sözlərinə görə, sənəd investisiya məhsullarının genişləndirilməsi, səhm kateqoriyaları, törəmə alətlər və ticarət qaydaları ilə bağlı mövcud olan bir sıra məsələləri həll etmək məqsədi daşıyır. Mühüm yeniliklərdən biri BFB-də beynəlxalq brokerlərin məsafədən üzvlüyü imkanı olmalıdır. Bu, onlara Azərbaycanda filial və ya nümayəndəlik açmağa ehtiyac olmadan texnoloji və depozitar əlaqələr vasitəsilə birja platformasında ticarət etməyə imkan verəcək.
Daxili bazarın genişləndirilməsi getdikcə beynəlxalq maliyyə infrastrukturuna inteqrasiyası ilə daha sıx əlaqələndirilir. BFB artıq xarici platformalarla, o cümlədən Əbu-Dabi və Astana birjaları ilə əməkdaşlıq edir, həmçinin texnologiyaların ötürülməsi, təcrübə mübadiləsi və depozitarilərin inteqrasiyası məsələləri üzrə “London Stock Exchange” (LSE) ilə danışıqlar aparır. Belə bir infrastruktur qarşılıqlı və ikili listinqin inkişafı üçün də zəruridir.
R.Xəlilovun sözlərinə görə, bu gün yerli flaqman şirkətlər birbaşa maliyyələşmə və ya avroistiqrazların anderraytinqi üçün Böyük Britaniyanın investisiya banklarına müraciət edirlər ki, bunun nəticəsində daxili kapital bazarı ikinci planda qalır. Beynəlxalq təcrübənin, texnologiyaların və investisiya-bank ekspertizasının Azərbaycana gətirilməsi, artıq yerli bazar vasitəsilə şirkətlərin vəsait cəlb etmək imkanlarını genişləndirərək bu vəziyyəti tədricən dəyişməyə qadirdir.
Xarici kapitala çıxış
Bununla belə, xarici platformalarla inteqrasiya yalnız daxili infrastrukturun inkişafı üçün vacib deyil. O, eyni zamanda Azərbaycan şirkətlərinin beynəlxalq kapital cəlb etmək imkanlarını da genişləndirir. AIIF 2026-da “London Stock Exchange”in Avropa üzrə rəhbəri Ayuna Neçayeva Azərbaycanla beynəlxalq investisiya ictimaiyyəti arasındakı marağın qarşılıqlı xarakter daşıdığını qeyd edərək bu mövzunu davam etdirib.
“Düşünürəm ki, burada real və səmimi maraq var. Və söhbət yalnız beynəlxalq kapital bazarlarına çıxış imkanlarını nəzərdən keçirən Azərbaycan şirkətlərinin marağından getmir. Beynəlxalq investorlar, o cümlədən Londondakılar da investisiya portfellərinin diversifikasiyası üçün yeni və keyfiyyətli imkanlar təklif edən, sürətlə böyüyən bazarların axtarışında çox maraqlıdırlar”, - o qeyd edib.
A.Neçayeva hesab edir ki, LSE ilə əməkdaşlıq yerli şirkətlərə daha geniş investorlar dairəsinə çıxış aça bilər. “London Stock Exchange” Azərbaycan şirkətləri üçün beynəlxalq investisiya ictimaiyyətinə bir qapı ola bilər”, - birja nümayəndəsi vurğulayıb. Buna LSE də maraq mövcuddur, çünki sürətlə böyüyən bazarlardan yeni emitentlərin meydana çıxması qlobal investorlar üçün təklifi genişləndirir.
Nəticədə, Azərbaycan kapital bazarının qarşısında faktiki olaraq bir-biri ilə əlaqəli iki vəzifə durur. Bir tərəfdən, daxili birja infrastrukturunu kifayət qədər cəlbedici etmək lazımdır ki, yerli şirkətlər vəsait cəlb etmək üçün ondan daha tez-tez istifadə etsinlər. Digər tərəfdən isə iri beynəlxalq platformalarla inteqrasiya xarici bazarı daxili bazarın əvəzedicisinə çevirmədən, onların daha geniş investor puluna çıxışını asanlaşdırmalıdır.
Məhz buna görə də qarşılıqlı və ikili listinq xüsusi əhəmiyyət kəsb edə bilər. Şirkətin qiymətli kağızlarının eyni vaxtda daxili və xarici platformalarda dövriyyəsi imkanı beynəlxalq kapitala çıxışı öz bazarının likvidliyinin inkişafı ilə birləşdirməyə imkan verir. Lakin bunun üçün uyğun qaydalar, depozitar infrastrukturu, emitentlərin şəffaflığı və investorların kifayət qədər etimad səviyyəsi, yəni hazırda BFB-nin bazarın inkişafının əsas istiqamətlərinə aid etdiyi şərtlər tələb olunur.
MƏSLƏHƏT GÖR:
 60