
РЫНОК В ПОИСКАХ КАПИТАЛА
В стране расширяются возможности биржевого финансирования бизнеса
Автор: Нурлана БЕЮКАГАГЫЗЫ
В Азербайджане основная роль в финансировании экономики традиционно принадлежит банковскому сектору. Однако по мере развития частного сектора растет и потребность в альтернативных банковскому кредиту инструментах - выпуске корпоративных облигаций, привлечении акционерного капитала и выходе на биржу.
Последние тенденции показывают, что этот сегмент финансового рынка постепенно активизируется. За два года в Азербайджане были проведены два IPO (первичное публичное размещение акций), готовится новое законодательство о рынке ценных бумаг, расширяется сотрудничество Бакинской фондовой биржи с зарубежными площадками. Все это постепенно создает условия для того, чтобы рынок капитала играл большую роль в финансировании бизнеса и предоставлял компаниям более широкий выбор источников привлечения средств.
Банки плюс биржа
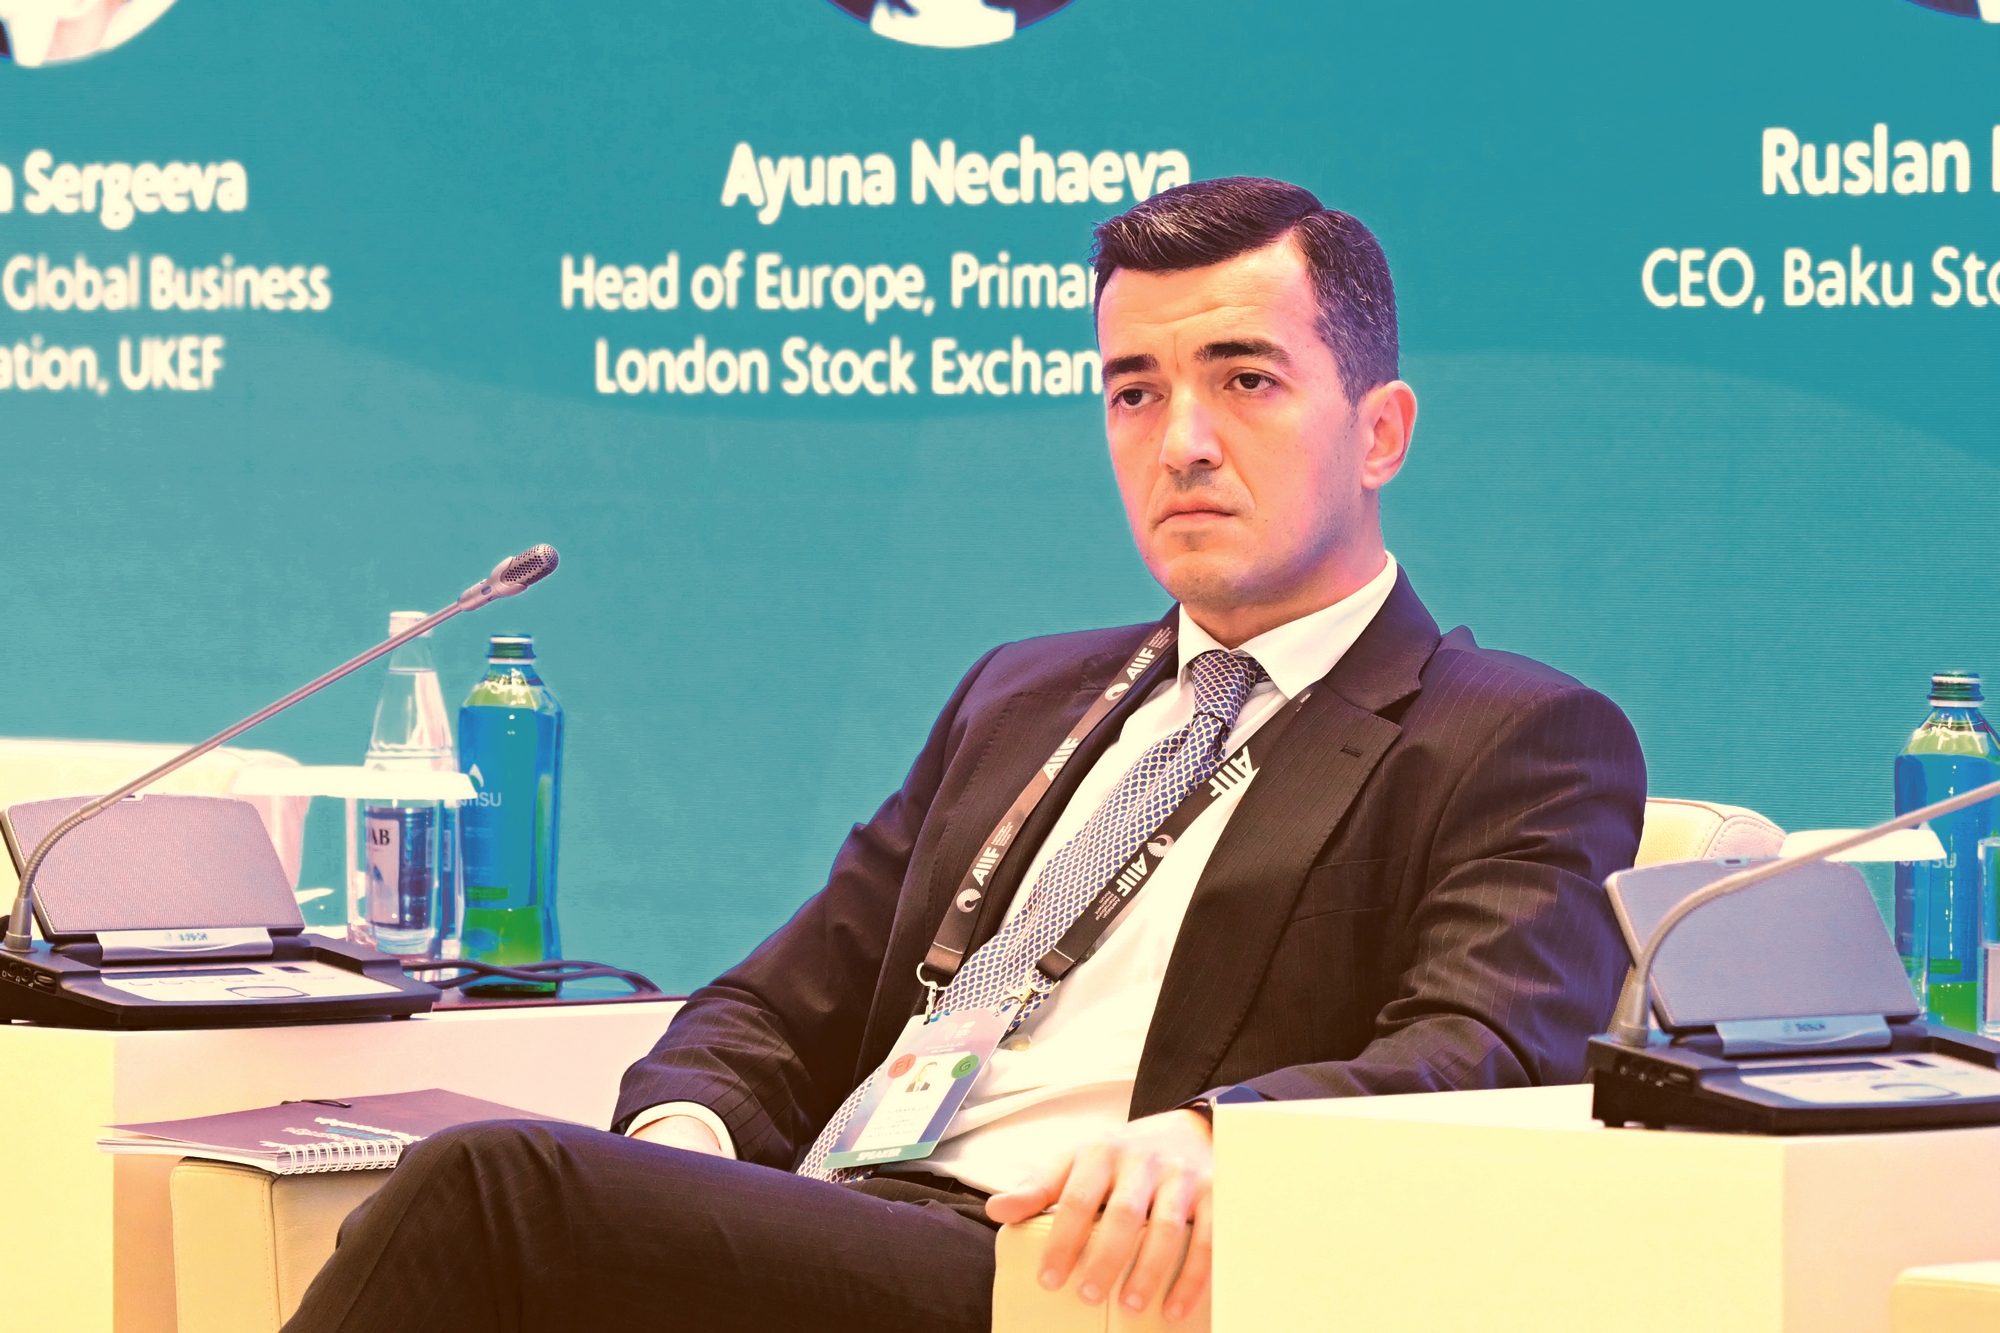
О том, что дальнейшее развитие рынка капитала требует, прежде всего, расширения его собственной базы, достаточно наглядно свидетельствует нынешняя структура финансового рынка. Обсуждения на это счет велись и в ходе II Азербайджанского международного инвестиционного форума (AIIF 2026), на панельной дискуссии «Рынки капитала как катализатор диверсификации: взгляд Великобритании на путь экономического роста Азербайджана». Как отметил председатель правления Бакинской фондовой биржи (БФБ) Руслан Халилов, в стране, как и в большинстве государств региона, в финансовом секторе доминируют банки. В результате возможности прямого привлечения средств через рынок ценных бумаг пока используются бизнесом значительно реже.
«В конечном счете рынок капитала сталкивается с определенными сложностями как со стороны предложения, так и со стороны спроса. Таким образом, перед нами стоит задача развития основ рынка капитала, которая не ограничивается только Азербайджаном, а актуальна для всех стран региона», - отметил Р.Халилов.
Нынешняя структура рынка подтверждает такую оценку. По данным БФБ, в первом полугодии 2026 года на финансовые учреждения приходилось 99% капитализации листинга, причем около 91% общей рыночной стоимости обеспечивали всего восемь организаций. Заметно различаются и масштабы первичного и вторичного рынков акций: в январе-июне их оборот составил соответственно 51,7 и 8,8 млн манатов. Иными словами, вопрос заключается уже не только в появлении новых эмитентов, но и в расширении круга компаний и инвесторов, способных обеспечить более активное обращение ценных бумаг.
При этом банковский сектор и рынок капитала в данном случае не следует противопоставлять друг другу. Как подчеркивает аналитик БФБ Нармин Байрамлы, на бирже их рассматривают как взаимодополняющие сегменты финансовой системы. Более того, высокая банковская ликвидность потенциально способна создавать дополнительные возможности и для развития рынка ценных бумаг, в частности стимулировать новые выпуски облигаций.
Показательно, что структурный профицит ликвидности банковского сектора без учета обязательных резервов к концу августа достиг 6,3 млрд манатов, увеличившись в 2,2 раза по сравнению с концом прошлого года. Одновременно постепенно меняется и сам рынок ценных бумаг. По словам Р.Халилова, за последние два года в Азербайджане были проведены два IPO, которые он назвал важным этапом развития местного рынка акций и капитала.
Однако для превращения биржи в более активно используемый бизнесом источник финансирования необходимо расширение как предложения качественных инструментов, так и инвесторской базы. Именно поэтому следующая задача заключается уже не столько в наличии финансовых ресурсов, сколько в создании механизмов, позволяющих направлять большую их часть в реальный сектор через инструменты рынка капитала.
Привести бизнес на биржу
Расширение рынка, однако, невозможно без активного участия самого бизнеса. И здесь перед БФБ стоит непростая задача: компаниям необходимо не только предложить новые инструменты, но и показать преимущества привлечения средств через рынок капитала по сравнению с привычными источниками финансирования.
По мнению Р.Халилова, для развивающихся рынков работа должна идти одновременно по трем направлениям. Первое - создание технологий и инфраструктуры, обеспечивающих доступ к рынку, второе - повышение прозрачности и надежности для укрепления доверия и привлечения инвесторов, третье - повышение финансовой грамотности и информированности участников рынка. При этом конечным показателем успеха становится то, насколько все эти изменения способны привести на рынок больше компаний реального сектора и сделать услуги инвестиционных компаний и андеррайтинг (оценка рисков) привычным способом привлечения финансирования.
Определенная работа в этом направлении уже ведется. В рамках программы Listing Advisory за последние три года БФБ провела встречи более чем с 80 азербайджанскими компаниями, знакомя их с возможностями рынка капитала. Для некоторых потенциальных эмитентов биржа проводила исследования и оказывала консультационную поддержку. Однако, как признает Р.Халилов, такая индивидуальная работа не может стать фундаментальной моделью развития рынка. Главная задача - создать инфраструктуру, при которой выход на биржу станет естественным финансовым решением для бизнеса.
Существенную роль в этом должен сыграть готовящийся новый закон «О рынке ценных бумаг». По словам главы БФБ, документ призван решить ряд сохраняющихся вопросов, связанных с расширением инвестиционных продуктов, категориями акций, производными инструментами и правилами торговли. Одним из важных новшеств должна стать возможность удаленного членства международных брокеров на БФБ. Это позволит им торговать на биржевой платформе посредством технологических и депозитарных связей без необходимости открывать в Азербайджане филиал или представительство.
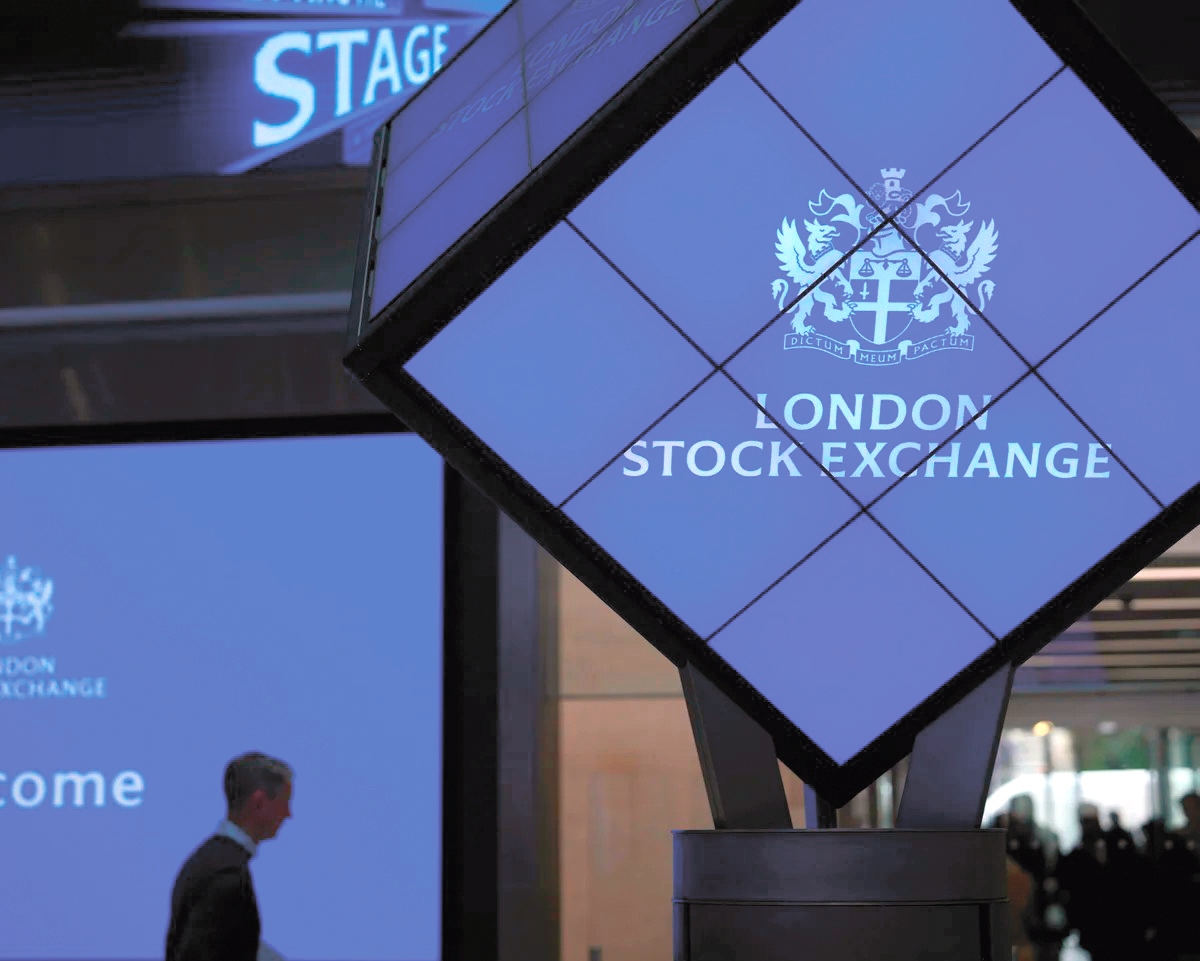
Расширение внутреннего рынка все теснее связывается с его интеграцией в международную финансовую инфраструктуру. БФБ уже сотрудничает с зарубежными площадками, в том числе с биржами Абу-Даби и Астаны, а также ведет переговоры с London Stock Exchange (LSE) по вопросам передачи технологий, обмена опытом и интеграции депозитариев. Такая инфраструктура необходима и для развития взаимного и двойного листинга.
Как отметил Р.Халилов, сегодня местные флагманские компании обращаются к инвестиционным банкам Великобритании за прямым финансированием или андеррайтингом еврооблигаций, в результате чего внутренний рынок капитала остается на втором плане. Перенос международного опыта, технологий и инвестиционно-банковской экспертизы в Азербайджан способен постепенно изменить эту ситуацию, расширив возможности компаний по привлечению средств уже через местный рынок.
Выход на внешний капитал
Интеграция с зарубежными площадками, впрочем, важна не только для развития внутренней инфраструктуры. Она одновременно расширяет возможности азербайджанских компаний по привлечению международного капитала. На AIIF 2026 эту тему продолжила глава London Stock Exchange по Европе Аюна Нечаева, отметив взаимный характер интереса между Азербайджаном и международным инвестиционным сообществом.
«Я думаю, что здесь существует реальный и искренний интерес. И речь идет не только об интересе азербайджанских компаний, рассматривающих возможность выхода на международные рынки капитала. Международные инвесторы, в том числе в Лондоне, также очень заинтересованы в поиске быстрорастущих рынков, предлагающих новые и качественные возможности для диверсификации инвестиционных портфелей», - отметила она.
А.Нечаева считает, что сотрудничество с LSE способно открыть отечественным компаниям доступ к более широкому кругу инвесторов. «London Stock Exchange может стать для азербайджанских компаний воротами в международное инвестиционное сообщество», - подчеркнула представитель биржи. При этом интерес существует и со стороны самой LSE, поскольку появление новых эмитентов из быстрорастущих рынков расширяет предложение для глобальных инвесторов.
В результате перед азербайджанским рынком капитала фактически стоят две взаимосвязанные задачи. С одной стороны, необходимо сделать внутреннюю биржевую инфраструктуру достаточно привлекательной для того, чтобы отечественные компании чаще использовали ее для привлечения средств. С другой - интеграция с крупными международными площадками должна облегчить им доступ к более широкому пулу инвесторов, не превращая внешний рынок в замену внутреннему.
Именно поэтому взаимный и двойной листинг может приобрести особое значение. Возможность обращения ценных бумаг компании одновременно на внутренней и зарубежной площадках позволяет совместить доступ к международному капиталу с развитием ликвидности собственного рынка. Однако для этого необходимы совместимые правила, депозитарная инфраструктура, прозрачность эмитентов и достаточный уровень доверия инвесторов - те самые условия, которые БФБ сегодня относит к ключевым направлениям развития рынка.
РЕКОМЕНДУЙ ДРУЗЬЯМ:
 3